目录
安装项目成本分析测算软件中,从预算编制到利润核对的一条真实业务链
-
来源:建米软件
-
2026-08-28 17:52:19
-
-
阅读:
安装项目成本分析测算不是输入几个参数就能自动出结果,而是一条由预算、合同、变更、付款、对比组成的业务链。围绕"安装项目成本分析测算软件",实际业务中通常由预算员编制目标成本,商务人员按预算控制签订合同,材料员和财务人员记录付款,成本人员定期核对预算与实际偏差,最终形成利润判断。下面以一条真实成本事项为例,说明角色、单据和交接如何连续。
一、预算编制:谁做、留下什么单据
项目中标或立项后,预算员或项目成本管理人员根据收入合同金额或投标报价,编制直接成本预算。预算单通常按人工、材料、机械、分包等科目拆分,记录各分项的目标成本金额。这张预算是后续所有成本控制的基准线,也是成本分析测算的起点。
预算编制时需要注意一个常见疏漏:预算科目应尽量与后续要签订的合同类型对应。比如材料费预算要细化到主要材料类别,便于后续签订材料合同时直接归集到对应科目。如果预算科目过于笼统,后期实际成本发生时会出现"有付款记录但找不到预算归属"的情况,导致成本分析测算失真。
二、合同签订与变更:如何衔接预算
预算审批确定后,采购人员、商务人员或项目经理在预算限额内签订材料合同、劳务合同或分包合同。每份合同在系统中登记为独立单据,记录合同金额、供应商、付款条件等信息。合同金额原则上不应超过对应科目的预算余额。
施工过程中发生设计变更或现场签证时,项目技术人员或商务人员登记变更签证单,记录增减金额。变更金额应关联到具体的预算科目,作为实际成本的调整依据。如果变更金额未与预算科目关联,成本统计时容易出现"预算显示有余额,但实际已超支"或"实际已发生,但预算未扣减"的偏差。
三、付款与成本记录:谁确认、留下什么
材料进场验收后,材料员或库管员办理材料验收和入库,登记验收单据;财务人员或项目出纳根据合同、验收记录和发票办理付款,登记材料付款单(或劳务付款单、分包付款单)。付款单据记录付款金额、付款日期、关联合同等信息。
成本人员或项目经理定期汇总实际发生成本,形成项目总成本统计记录。这里有一个容易忽视的条件:付款金额不等于当期成本。有些款项是预付款,有些是按结算付款,成本确认的时间节点和金额口径需要与预算对比时保持一致,否则利润分析会出现时间差偏差。实际管理中通常需要结合合同、结算单、验收记录共同确认当期实际成本,而不是只看付款记录。
四、利润核对与回查:如何验证数字
成本分析测算的最终目的是判断项目利润。利润=收入-实际成本,但这个公式成立的前提是收入取数口径和成本取数口径一致。比如收入按合同金额计算,成本也应按合同金额加变更计算;如果收入按结算金额计算,成本也应按结算口径统计。口径不一致时,利润数字不具备可比性。
验证一条成本事项是否准确,建议选一个具体业务对象逐层穿透。例如"某批次电缆采购":先在直接成本预算中查该科目预算金额,再查对应的材料合同金额,再查材料付款记录,最后查项目总成本统计表中该科目实际发生额。四层数字应能对上,且每一层都能回到原始业务单据。如果某一层数字对不上,说明交接环节存在遗漏或归集错误。
日常回查时,可通过直接成本预算实际对比表查看预算与实际的整体偏差,通过项目总成本统计表查看各科目实际发生额,通过项目利润表查看项目整体盈亏。这些报表支持按项目、按科目筛选,但具体能否穿透到原始合同和付款单据,需结合实际版本确认。
上述预算编制、合同登记、付款记录、成本对比的业务链,在工程项目管理系统中通常对应预算管理和成本管理模块。以建米软件为例,其预算管理模块支持直接成本预算的表单填报与列表查询,以及直接成本预算实际对比表;成本管理模块提供项目总成本统计表和项目利润表等报表,可支撑从预算到合同、付款、成本对比的完整记录和回查。
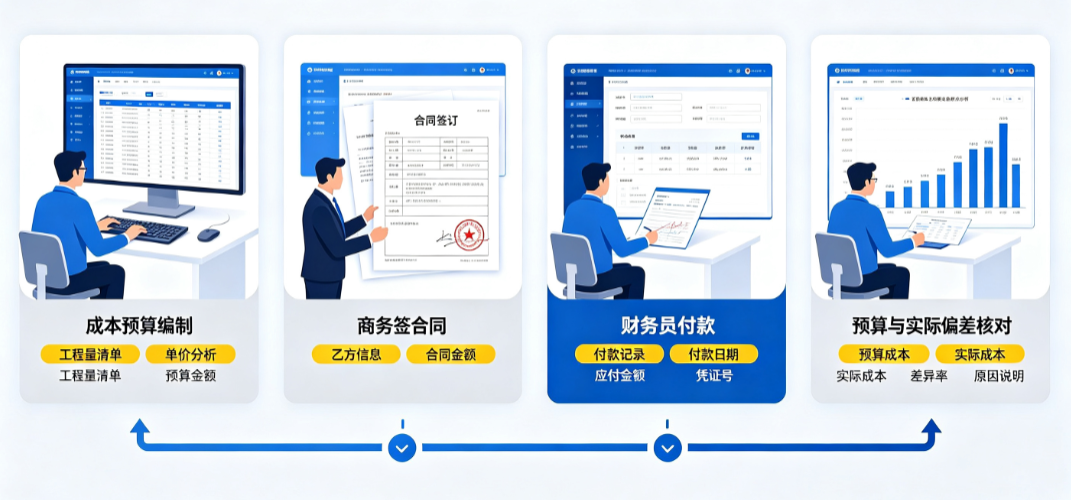
图:安装项目从预算编制、合同签订、付款记录到成本对比分析的完整业务链条。
常见疑问
预算编制后还能调整吗?
通常可以,但审批通过后的预算调整建议在系统中通过调整单或版本管理操作,并留下修改日志。直接覆盖原预算可能导致历史数据丢失,影响后续成本对比的准确性。
变更签证金额如何计入成本?
变更签证单应关联到具体项目科目,在成本统计时作为实际发生额的一部分计入。如果变更金额未关联科目,成本测算会出现漏项,利润判断也会失真。
利润表中的数字能直接用于财务对外报告吗?
不一定。系统中的项目利润表通常按内部管理口径统计,取数来源可能是合同、结算或付款。财务对外报告有独立的会计核算规则,两者口径可能不同,不能直接等同。
本文内容来自自互联网公开信息或用户自发贡献,该文观点仅代表作者本人,版权归原作者所有。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。若发现侵权或违规内容请联系电话4008352114或邮箱442699841@qq.com,核实后本网站将在24小时内删除侵权内容。
- 上一篇:WPS材料出入库表余额没错,为什么项目材料成本还对不上?
- 下一篇:返回列表
更多新闻
预约免费体验 让管理无忧
微信咨询
添加专属销售顾问
扫码获取一对一服务
-
咨询热线
关注建米
-

订阅号
-
服务号
-
招聘号
- 友情链接:
- 中型企业OA系统给企业带来哪些好处
- 实验项目管理软件


-
行业解决方案
-
关于建米
-
公司介绍
- 建米软件成立于 2009 年,总部位于成都,是一家专注建筑工程施工领域的数字化软件企业。公司围绕施工企业的项目管理、协同办公、资源管理和经营管控需求,提供覆盖项目全生命周期的一体化管理系统,帮助工程企业提升协同效率、控制项目成本、降低经营风险。建米软件坚持自主研发,已服务全国 3000+ 家工程企业,持续助力施工行业实现数字化、精细化管理升级。
-
咨询热线 400-8352-114
-
关注建米
订阅号
服务号
招聘号 -
Copyright © 建米软件(成都泛普软件开发有限公司旗下品牌) 蜀ICP备19020475号-7