目录
市政工程成本分析:从预算到利润的业务链追踪
-
来源:建米软件
-
2026-08-22 22:47:46
-
-
阅读:
市政工程的成本分析不是财务月底算总账,而是从预算清单开始,一路追踪到合同签了多少、变更加了多少、付款付了多少,最后看利润还剩多少。这一路涉及预算员、成本会计、商务经理、项目经理、材料员等多个岗位,也离不开预算清单、目标成本表、合同台账、变更签证单、付款记录等单据。下面围绕“预算—合同—付款—变更”这条最直接的业务链,说清楚每个环节谁发起、谁处理、留下什么记录、如何交接、如何复核。
目标成本和预算清单:成本分析的起点
成本分析的第一步,是把中标合同金额拆成可执行的目标成本。这个动作通常由预算员或成本工程师在项目开工前完成。依据是招标工程量清单、施工图纸和施工组织方案,参考当地材料、人工、机械的市场信息价。拆分的成果是一份《项目目标成本表》,按分部分项工程把总成本拆成人工、材料、机械、管理费、利润等科目,明确每项的预算金额和对应的责任部门或责任人。
这份目标成本表需要经过项目经理审核、企业成本管理部门审批,才能作为后续成本控制的基准。审批通过后,目标成本进入系统,成为所有合同签订、采购申请和付款审批的控制线。
这一环节最容易出问题的地方是口径不统一。成本部按招标清单拆目标成本,项目部按施工图纸重新拆分项,财务部按会计科目设台账,三个口径对不上,后续任何软件都无法自动对齐。所以目标成本录入时就要确定统一的清单编码、项目名称、计量单位和对应的责任分项。
合同签订:把预算变成可执行的约束
目标成本定下来之后,接下来是采购和分包合同的签订。商务经理或采购员发起合同审批,合同金额和清单项必须能对应到目标成本的某个分项。
以市政管网工程为例,预算清单中“DN800混凝土管道安装”这一项,目标成本分解为材料费、机械费和分包费。签订材料采购合同时,合同清单项应能对应到材料费科目;签订分包合同时,结算工程量应能回查到同一分项。如果编码规则不统一,系统只能记录“某笔合同签了”,却无法回答“这笔合同对应预算清单的哪一项、还剩多少控制余额”。
合同签订后的成果是一份《合同台账》,记录合同金额、签约方、对应的成本科目、合同条款中的付款节点。这份台账是后续付款和变更的依据,也是成本分析中“已签合同金额”的数据来源。
付款审批:每一笔钱都要能回到预算
施工过程中,材料采购入库、分包进度款结算、机械租赁费等都需要发起付款申请。发起人是材料员、施工员或预算员,依据是入库单、验收单、结算单等原始凭证。
付款审批的关键不是走流程,而是审批人能看到这笔付款对应的合同条款、累计完成量和目标成本余额。也就是说,付款申请单上应该同时展示:这笔钱属于哪个成本科目、该科目预算还剩多少、该合同已付了多少、本次申请是否在控制范围内。
审核环节通常由商务经理或成本会计处理,核对单据的真实性和金额的准确性。审核通过后,付款记录进入系统,成为“已付款金额”的数据来源。审核不通过的,退回申请人补充资料或调整金额,退回记录本身也是成本管控的重要痕迹。
变更签证:最容易让成本失控的环节
市政工程现场变更是常态——道路拓宽、管线迁改、地基处理方案调整,都会产生签证和变更。变更签证如果游离在预算清单之外,项目成本就会逐渐失真。
标准的处理流程是:现场发生变更后,施工员或技术员发起变更签证申请,描述变更内容和工程量;造价人员测算费用增减;商务经理审核并与甲方确认;确认后录入系统。录入时,变更增加的费用应归入预算清单的对应分项或新增分项,变更减少的费用应在原分项中扣减。
常见的脱节是:现场签了变更单,但成本部没有同步调整目标成本,财务部仍按原预算口径付款。到了项目中期,动态成本已经超出目标,但各部门看到的数字不一致。所以变更签证的处理必须与预算清单建立关联,确保变更一发生,目标成本余额就同步更新。
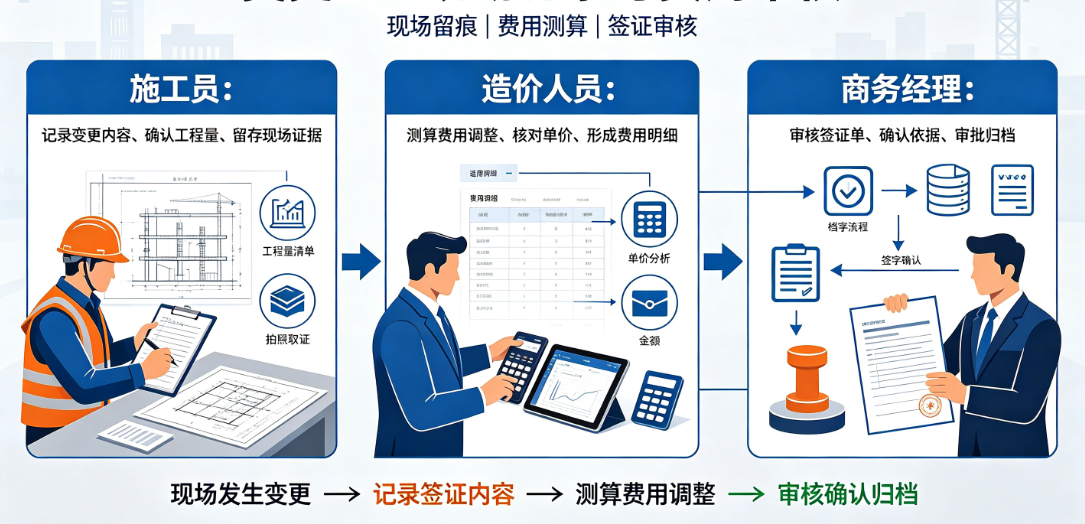
图:变更签证发生后,施工员记录现场情况,造价人员测算费用变化,商务经理审核后录入系统,确保目标成本同步调整。
复核与回查:用一条业务链验证成本是否可控
成本分析不是看报表上的数字,而是能从最终的项目利润一路追回到最初的预算清单。验证方法是选一个真实的成本事项——比如某一段管道的材料费——从目标成本追到采购合同,再追到入库单和付款记录,最后看变更签证有没有调整这个分项的预算。
如果每一步都能对上,数字能回到业务依据,说明成本管控是连续的。如果中间某个环节对不上——合同金额对不上目标成本、付款金额对不上合同金额、变更金额没回到预算——那问题就出在那个环节的记录和交接上。
在实际管理中,企业可以通过工程项目管理系统来承载这条业务链。建米软件在预算管理和成本管理模块中,提供了收入预算、直接成本预算、间接成本预算的编制功能,以及项目经营情况表、项目收支汇总表、项目利润表等报表。企业可以用这些功能把预算清单、目标成本、合同台账、付款记录和变更签证串联起来,实现从预算到利润的全过程记录和追溯。但需要说明的是,软件只能记录和管理已经发生的数据,不能替代现场的工程量核实、材料验收和专业造价测算。
常见问题:FAQ
问:目标成本和预算清单有什么区别?
预算清单是招标或投标阶段形成的工程量清单,是合同金额的来源。目标成本是在预算清单基础上,结合企业自身定额和市场行情,把合同金额拆解成可执行的控制目标。简单说,预算清单是“甲方给的”,目标成本是“自己定的控制线”。
问:变更签证发生后,目标成本需要调整吗?
需要。变更增加的费用应归入对应分项或新增分项,变更减少的费用应在原分项中扣减。目标成本不调整,动态成本就无法反映真实状态。
问:付款审批时应该看哪些信息?
审批人应该看到这笔付款对应的合同条款、该合同累计已付款金额、对应成本科目的预算余额。只看发票金额不足以判断是否超支。
问:成本分析多久做一次比较合适?
一般按月进行成本核算,按季度进行复盘。人工和材料成本按月登记,机械成本可按周登记,措施费和其他费用发生即录入。具体频率取决于项目规模和管控要求。
问:如何验证成本分析软件的数据是否准确?
选一个具体的成本分项——比如“混凝土材料费”——从目标成本出发,追到采购合同、入库单、领料单和付款记录,检查每一步的数字是否能对应、是否有据可查。能追到底的才是准确的数据。
本文内容来自自互联网公开信息或用户自发贡献,该文观点仅代表作者本人,版权归原作者所有。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。若发现侵权或违规内容请联系电话4008352114或邮箱442699841@qq.com,核实后本网站将在24小时内删除侵权内容。
- 上一篇:市政工程工程造价软件由谁来填、谁来审、谁来复盘?
- 下一篇:返回列表
预约免费体验 让管理无忧
微信咨询
添加专属销售顾问
扫码获取一对一服务
-
咨询热线
关注建米
-

订阅号
-
服务号
-
招聘号
- 友情链接:
- 建筑施工工程管理软件的概况及特点
- 建筑bim软件培训


-
行业解决方案
-
关于建米
-
公司介绍
- 建米软件成立于 2009 年,总部位于成都,是一家专注建筑工程施工领域的数字化软件企业。公司围绕施工企业的项目管理、协同办公、资源管理和经营管控需求,提供覆盖项目全生命周期的一体化管理系统,帮助工程企业提升协同效率、控制项目成本、降低经营风险。建米软件坚持自主研发,已服务全国 3000+ 家工程企业,持续助力施工行业实现数字化、精细化管理升级。
-
咨询热线 400-8352-114
-
关注建米
订阅号
服务号
招聘号 -
Copyright © 建米软件(成都泛普软件开发有限公司旗下品牌) 蜀ICP备19020475号-7